| 09/06/2021 14:52 | Actualizado: 09/06/2021 14:52
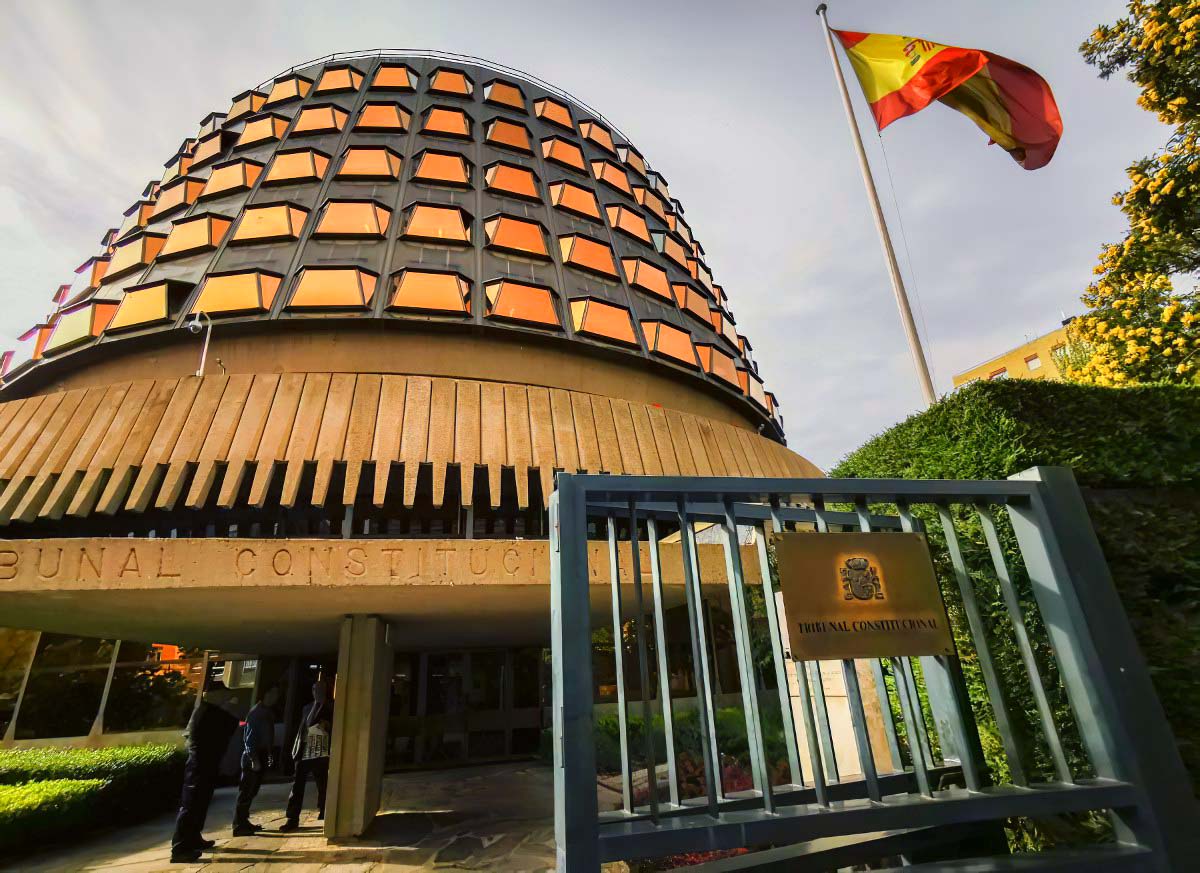
El Pleno del Tribunal Constitucional ha avalado el impuesto catalán y el recargo de Barcelona sobre las estancias en hoteles y en cruceros turísticos.
Así lo ha acordado por unanimidad al estudiar el recurso de inconstitucionalidad promovido por más de 50 diputados del Grupo Parlamentario Standard contra el artículo 5 de la Ley del Parlamento de Cataluña 5/2020, de 29 de abril, de medidas fiscales, financieras, administrativas y del sector público y de creación del impuesto sobre instalaciones que inciden en el medio ambiente.
La vicepresidenta del tribunal, Encarnación Roca, ha sido la ponente de esta sentencia, con fecha 3 de junio, que se ha conocido hoy.
El tribunal descarta que el impuesto catalán, en relación a la estancia en las embarcaciones de crucero turístico, haya infringido la prohibición de equivalencia con los tributos estatales del artículo 6.2 de la Ley Orgánica de Financiación de las Comunidades Autónomas (LOFCA) en relación con la tasa estatal portuaria del buque (T-1) que se exige por la utilización especial de las instalaciones portuarias por parte del buque, al tratarse de categorías tributarias diferentes.
Explica que la Ley 5/2020 del Parlamento de Cataluña modificó la regulación del impuesto catalán que grava las estancias, con pernoctación o sin ella, en hoteles y asimilados, como es el caso de las embarcaciones de crucero turístico.
Por un lado, se ampliaba el hecho imponible para incluir, junto con los cruceros que «amarrasen» en puertos catalanes (ya gravados desde 2012), los que «fondeasen» en dichos puertos del territorio autonómico, y se incrementaban las tarifas del impuesto.
Además, se habilitaba a la ciudad de Barcelona para establecer un recargo sobre las tarifas de dicho impuesto autonómico. También se excluye que la sujeción al impuesto de la estancia en embarcaciones de crucero turístico suponga una restricción injustificada a la libre circulación de personas y servicios dentro del territorio nacional (arts. 157.2 CE y 9.c LOFCA en relación con el artwork. 139.2 CE) puesto que no se trata de una medida tributaria de corte proteccionista.
«La regulación tributaria autonómica no contiene efectos diferenciados más onerosos sobre los usuarios y operadores foráneos que sobre los usuarios y operadores residentes»
El Constitucional indica que que la regulación tributaria autonómica no contiene efectos diferenciados más onerosos sobre los usuarios y operadores foráneos que sobre los usuarios y operadores residentes en la Comunidad Autónoma de Cataluña.
Asimismo, rechaza las tachas de inconstitucionalidad que sobre el principio de igualdad del artículo 31.1 CE en relación con el artículo 14 CE se imputan a la legislación autonómica por sujetar al impuesto las estancias en embarcaciones de crucero turístico.
No considera que la comunidad autónoma haya invadido la competencia exclusiva estatal sobre Hacienda basic (artwork. 149.1.14 CE) habilitando al
Ayuntamiento de Barcelona para establecer mediante ordenanza, y con los límites impuestos por la ley autonómica, un recargo sobre las tarifas de este impuesto catalán correspondientes a Barcelona ciudad.
La sentencia razona que es el legislador estatal el que prevé esta posibilidad -Actual Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley reguladora de las haciendas locales- con la sola exigencia de que así se prevea explícitamente en una ley autonómica.
” Fuentes confilegal.com ”