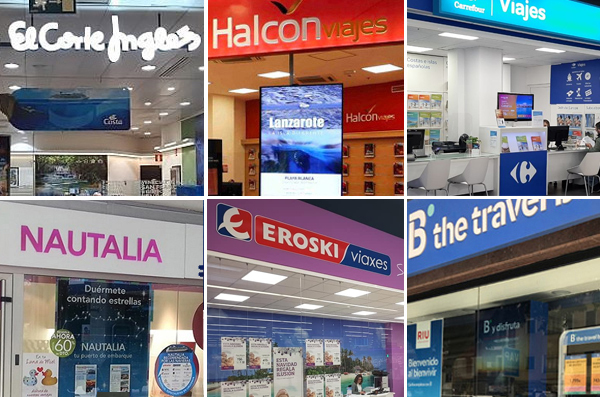

El negocio de la distribución turística sale de la pandemia con un nivel de concentración nunca antes visto. La absorción por parte de Ávoris de Halcón y Ecuador (se suman a B the journey model), la unión entre Viajes El Corte Inglés y Logitravel, y ahora la adquisición de Eroski Viajes por parte de W2M, que ya compró Azul marino, son operaciones que suponen un antes y un después en el negocio minorista (W2M acuerda la incorporación de las agencias de Eroski).
A estas alianzas se suma la fortaleza de marcas como Nautalia y Carrefour, que han mostrado una capacidad de resistencia encomiable en la mayor disaster de la historia del turismo español.
Entre las empresas mencionadas, todas ellas en el high ten del negocio vacacional tanto por puntos de venta como por volumen de negocio, suman en la actualidad una cifra aproximada de 2.800 puntos. Unos 1.600 corresponden a las tres redes de Ávoris, división que podría ser objeto de un ajuste para adecuar su tamaño a las necesidades reales del conglomerado turístico (Ávoris-Globalia: luz verde a la inyección estatal de 320 millones).
Viajes El Corte Inglés, líder indiscutible en facturación antes de la pandemia con una ratio de ventas por agencia inalcanzable para sus competidores, mantiene una cierta estabilidad en número de oficinas respecto a niveles precrisis, con algo más de medio millar. Además, el grupo resultante de la fusión con Logitravel, con más de 3.500 millones de euros en ingresos (antes de la pandemia), conjuga el poderío de VECI en la venta tradicional con el experience de Logitravel en materia tecnológica (CNMC da luz verde a la fusión entre Viajes El Corte Inglés y Logitravel).
Por detrás se sitúan Viajes Carrefour, líder indiscutible en el sector de agencias de viajes, Nautalia, que ronda los dos centenares de oficinas, y la crimson de W2M, conformada por las aproximadamente 40 agencias de Azul Marino y las 125 que acaban de ser adquiridas a Viajes Eroski.
Impresionante capacidad de adaptación de las pequeñas
Pese a este acelerón en el proceso de concentración, el sector de agencias mantiene un nivel de atomización inusual. Y es que, aunque la disaster se ha llevado por delante a centenares de pequeñas empresas, una gran mayoría ha logrado sobrevivir gracias a su impresionante capacidad de adaptación.
Un claro ejemplo de ello es el número de empresas que firmaron con Mundiplan y Turismo Social para la venta del programa de turismo del Imserso, probablemente uno de los indicadores que aportan una visión más nítida del sector. La primera UTE llegó a los 7.363 puntos de venta, mientras que la segunda alcanzó las 8.329 oficinas. En ambos casos, el número se asemeja al alcanzado antes de que la pandemia impactase en el negocio (Imserso: lista completa de agencias autorizadas para su venta).
Una vez superada la horrible disaster del Covid, la gran incógnita es saber cómo afectará la previsible recesión económica provocada por la inflación y la subida de los tipos de interés. De momento, pese a los temores a un desplome de la demanda tras el verano, las ventas siguen a buen ritmo. No obstante, habrá que esperar más tiempo para ver cómo afecta el encarecimiento de la vida al consumo de viajes y, por ende, a unas agencias que llegarán a 2023 todavía muy debilitadas después de cerca de dos años sin casi actividad por la pandemia (El empleo en agencias resiste el golpe de la inflación).
” Fuentes news.google.com ”