
A menos de 3 meses de la firma del acuerdo con el FMI comienzan a observarse desvíos en el cumplimiento de las tres principales metas pautadas con el organismo (Acumulación de Reservas Netas, Déficit primario del sector público Nacional y tope de Asistencia del BCRA al Tesoro) que, estimo tenderán a crecer con el paso del tiempo, porque las medidas económicas necesarias para encauzarlas no son respaldadas -por no decir, combatidas- por parte de la coalición gobernante.
Pese a que se transita por el pico de liquidación de agro-divisas, la acumulación de Reservas Internacionales Netas (RIN), elemento clave para el repago de la deuda pública en moneda dura (incluyendo al Fondo), viene mucho más lento de lo esperado.
La acumulación de Reservas Internacionales Netas, elemento clave para el repago de la deuda pública en moneda dura viene mucho más lento de lo esperado
Los factores que explican esta dinámica son múltiples:
1. El creciente déficit de turismo internacional, producto de la reactivación del flujo de viajes internacionales por menores restricciones fronterizas/sanitarias, y la elevada brecha cambiaria que potencia el déficit en las arcas del BCRA (los turistas extranjeros liquidan pocas divisas en el mercado formal;
2. No sólo suben fuerte los precios de los principales productos de exportación (agro-industria) sino también la mayoría de los productos importados. El salto de precios de la energía es notable -como se observa en la multiplicación del precio del Gasoline Pure Licuado respecto del invierno pasado-, pero también se ha disparado el precio de los servicios asociados al intercambio de bienes (costo, seguro y fletes/CIF), algunos insumos industriales y fertilizantes;
3. El impacto de la sequía en la producción agropecuaria pasa desapercibida por la fuerte suba de los precios internacionales, pero si se valúan los volúmenes de exportaciones de la agroindustria proyectados para 2022 a precios del año pasado, se habrían perdido más de USD 6.000 millones respecto a 2021;

4. La persistente brecha cambiaria elevada genera incentivos a usufructuarla: subfacturar y/o triangular, y/o contrabandear exportaciones, y sobrefacturar/acopiar importaciones de bienes que se pagan al dólar oficial (en menor medida servicios, ya que pagan aranceles adicionales).
Efectos opuestos
En materia fiscal, el impacto de la suba de precios internacionales de la energía y los alimentos no se compensa: el Estado sólo capta un quinto de la mejora de precios internacionales de la agroindustria (la alícuota implícita de retenciones de estas exportaciones es aproximadamente 20%) y enfrenta el 100% del costo de importar energía para la generación de electricidad y el suministro de gasoline.
Por caso, para este año cabe esperar que los ingresos por retenciones trepen más de USD 1.000 millones respecto a 2021, pero también que el gasto en subsidios energéticos aumente en USD 5.000 millones. Es de destacar que el cumplimiento de la meta de reducción del déficit primario de 0,5% del PBI se basaba principalmente en la reducción (0,6% del PBI) de las subvenciones energéticas.
El Estado sólo capta un quinto de la mejora de precios internacionales de la agroindustria
Asimismo, el supuesto de que la aceleración de la inflación permitiría licuar gastos no está sucediendo. El Gobierno anunció un paquete de ayuda económica a los hogares de menores ingresos equivalente a 0,4 puntos porcentuales del PBI para el segundo trimestre, y las últimas decisiones en torno al manejo de la caja del sector público (autorizar gastos, subir tarifas o reducir impuestos) no se alinean al programa con el FMI, sino a las necesidades de la coalición gobernante.
El aumento del déficit primario del Sector público jaquea la meta del tope de Asistencia del BCRA al Tesoro Nacional de 1,0% del PBI para 2022, ya que exacerba la necesidad de conseguir financiamiento neto en moneda native (casi 3% del PBI según el último informe macro-financiero de Equilibra). Dos elementos adicionales se combinan negativamente: la dificultad de acumular divisas genera incertidumbre sobre la evolución futura del tipo de cambio; y, las señales de alerta que han emitido referentes económicos de Juntos por el Cambio respecto a la “bola de deuda en pesos del Tesoro que recibiría la próxima administración”, genera dudas sobre las colocaciones en pesos publish 2023.
Oteando el horizonte
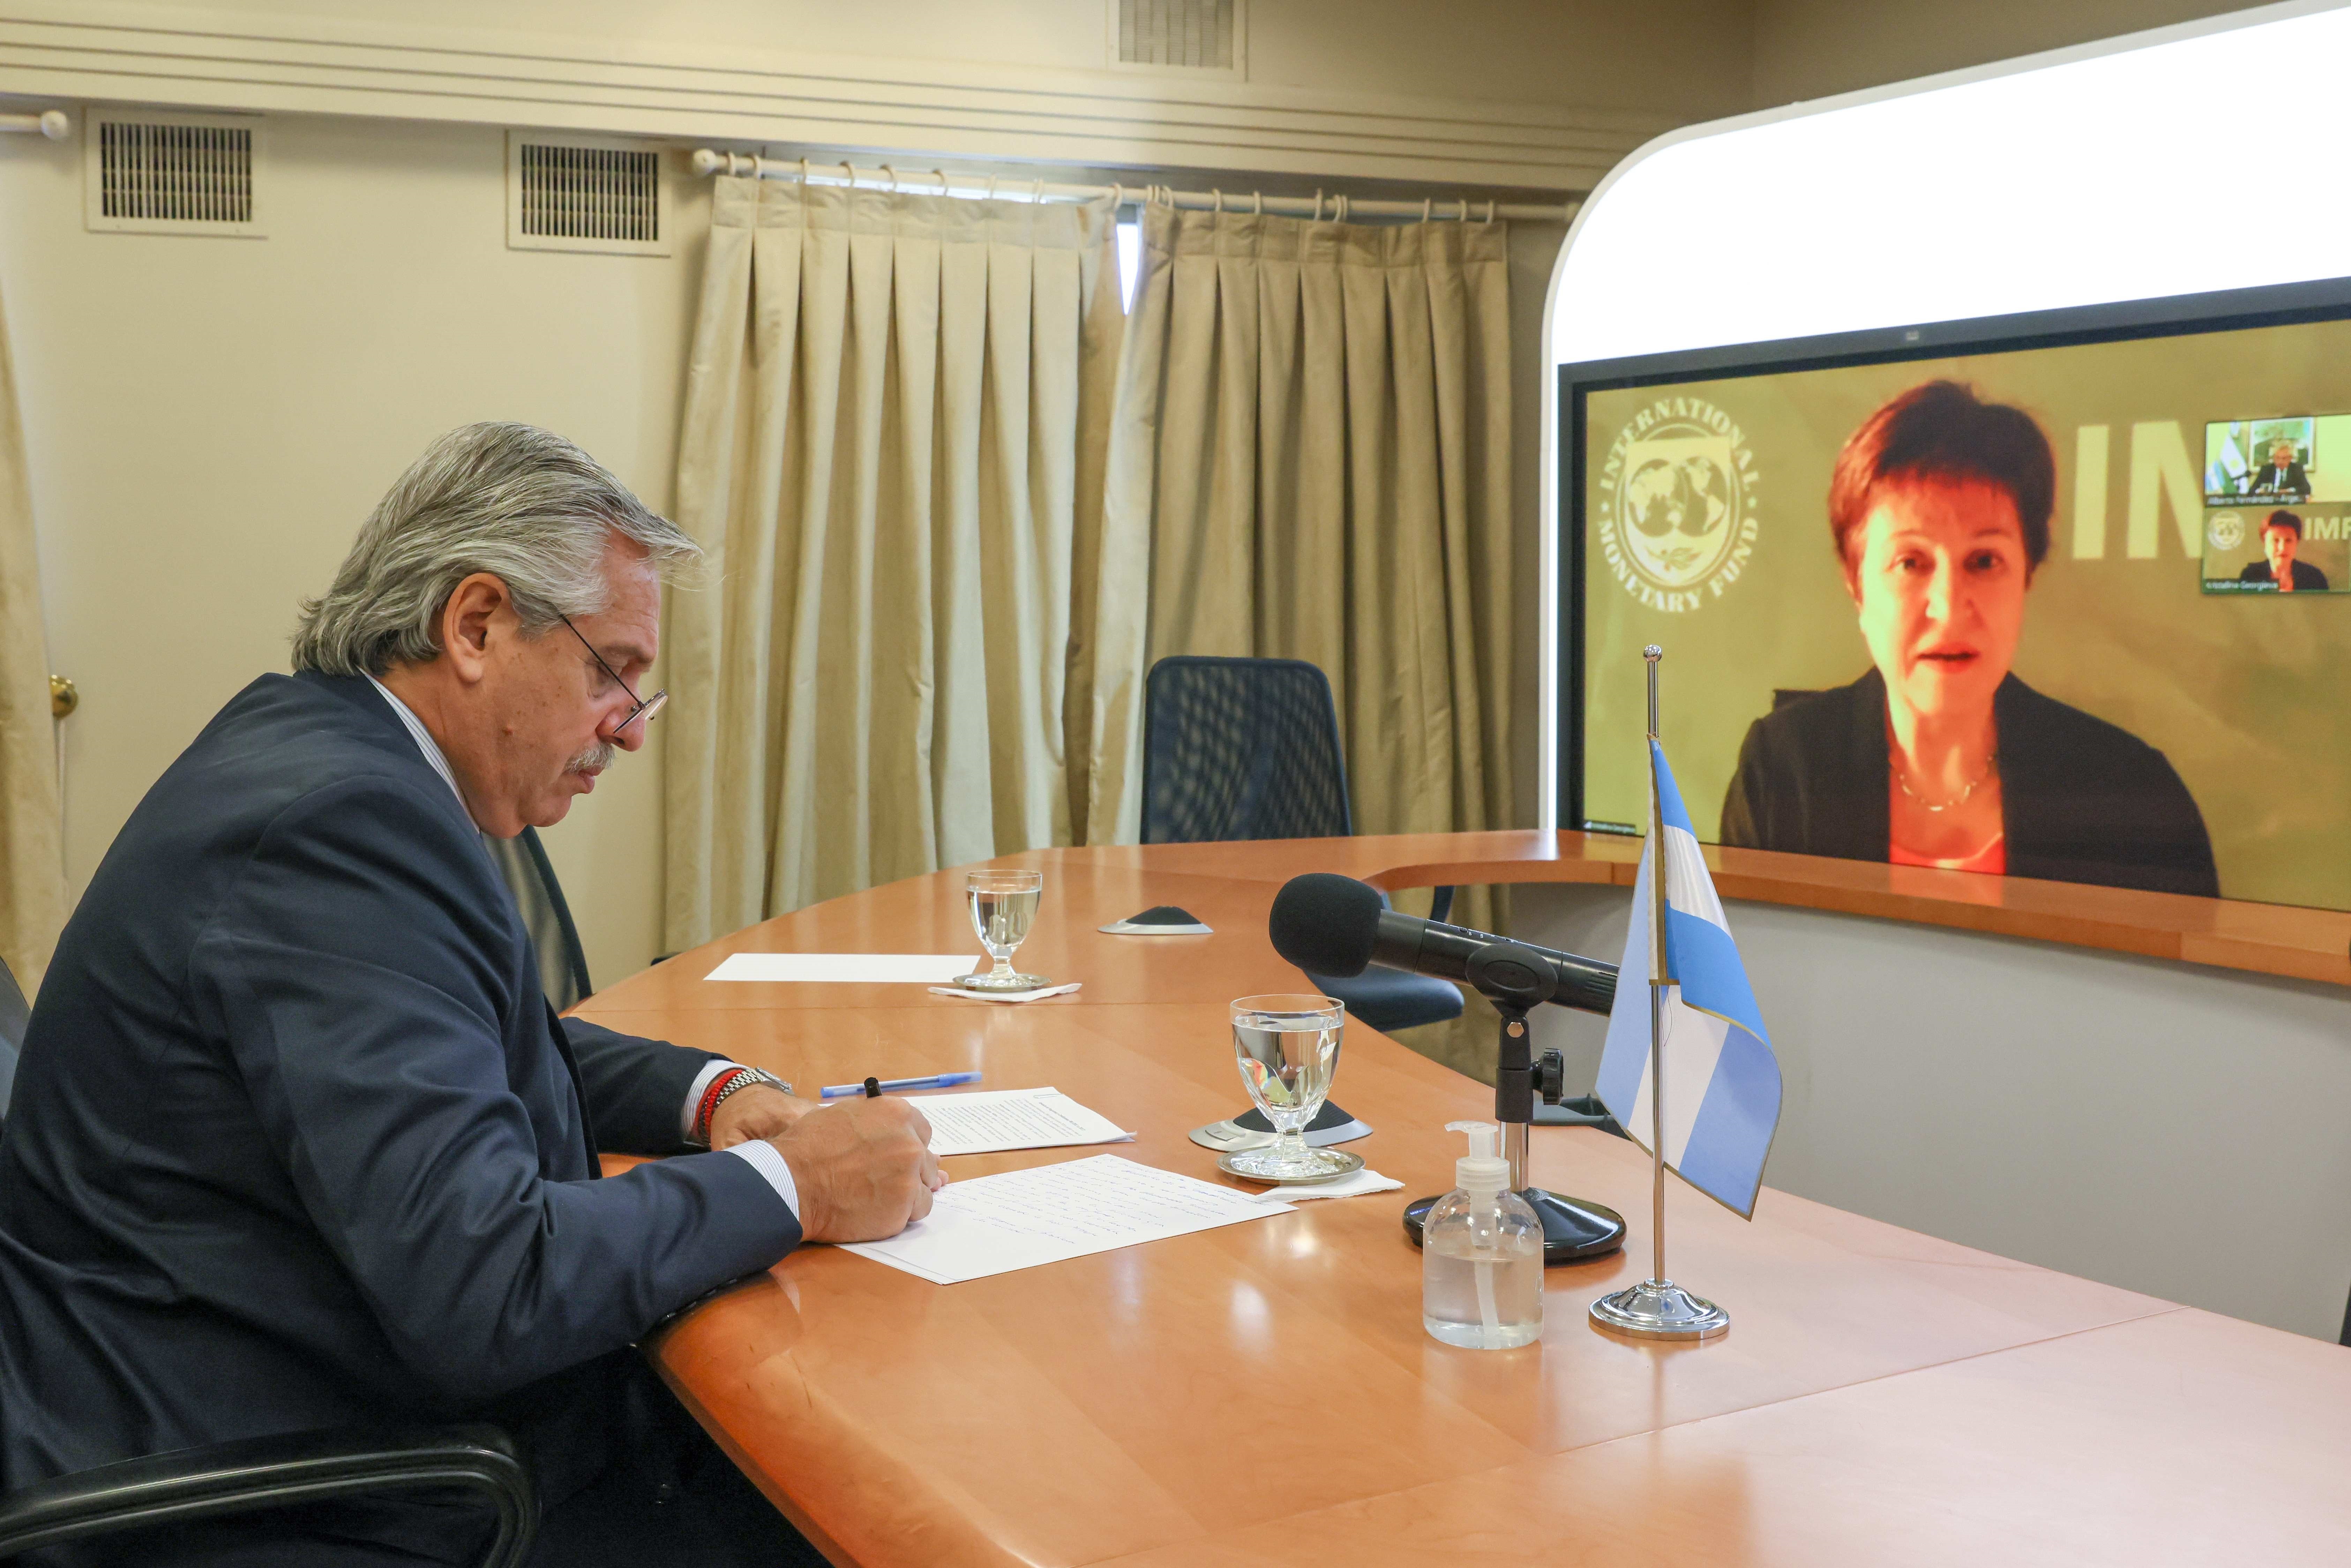
El paso del tiempo no pareciera jugar a favor de la estabilidad macroeconómica, las divergencias en torno al programa económico del FMI y de la coalición gobernante se irán ampliando, dejando al acuerdo y su -acotado- efecto estabilizador fuera de partido. El FMI exigirá cambios en la política económica y el Gobierno pedirá waivers para recibir nuevos desembolsos. Lo más possible es que el Fondo endurezca su postura frente al incumplimiento del programa, pero es difícil que deje de girar fondos a la Argentina porque es la forma de garantizarse que le pague sus acreencias, a la espera de renegociar el acuerdo con la próxima administración electa.
Pero para el recambio presidencial falta demasiado tiempo (un año y medio). El mejor escenario posible es que persista cierta estanflación en el corto plazo y que tras el ingreso de divisas de la próxima campaña agroindustrial (mediados 2023) las expectativas de los agentes económicos mejoren de cara a la futura administración.
Sin embargo, es factible que la situación empeore antes de las elecciones presidenciales. El mayor riesgo proviene -cuando no- de un desbalance de fuerzas en la relación peso/dólar. El combo escaso poder de fuego en el BCRA, elevada inflación, tipo de cambio desdoblado con persistente brecha, aumento de la deuda en Pesos del Tesoro, y creciente incertidumbre, jaquea el equilibrio “bimonetario” de cara al segundo semestre del año.
El mejor escenario posible es que persista cierta estanflación en el corto plazo
No veo viable que esta administración realice un giro pro-mercado de la política económica, como hizo la dupla Kiciloff-Fábrega tras la derrota de las legislativas de 2013 que incluyó: salto cambiario, ajuste de tarifas, suba de tasa de interés, menores restricciones cambiarias, acuerdo con el Membership de París, y acuerdo con Chevron para desarrollar Vaca Muerta (orientación abortada tras el Fallo del Juez Thomas Griesa a mediados de 2014).
El gobierno jugó esta carta -con oposición de parte de la coalición gobernante- con el acuerdo con el FMI sin haber logrado encauzar la situación, por lo que una devaluación del dólar oficial para restaurar el equilibrio bimonetario en un contexto de elevada incertidumbre e inflación, generaría una disaster -económica, social y política- aguda. Por ello, estimo que el Ejecutivo va a tratar de evitarla a toda costa, pero aún así, el mercado puede encabritarse.

Si las dificultades en el frente cambiario persisten, el Poder Ejecutivo tenderá a endurecer el cepo cambiario (desincentivando el turismo emisivo, frenando importaciones de bienes al oficial, and so forth.) para resistir el embate. El possible resultado de corto plazo de un nuevo torniquete será brecha creciente, mayor inflación y menor actividad. Pero es difícil precisar si esto alcanzará para llegar a la liquidación de la próxima cosecha agrícola (2do trimestre 2023) pues, sin una señal de reducción del déficit fiscal, la Asistencia del BCRA al Tesoro tenderá a crecer y el rollover de la deuda en Pesos del Tesoro a descender, aumentando la abundancia de pesos frente a las reservas. Aquí es donde la profecía de la “bola de deuda en Pesos del Tesoro” puede terminar cumpliéndose.
La profecía de la “bola de deuda en Pesos del Tesoro” puede terminar cumpliéndose
No creo que ese desenlace sea el más possible ya que la economía argentina tiene resiliencia y diversos actores tienden a jugar a favor de la estabilidad frente a situaciones críticas. De todas formas, transitar el año y medio hasta la próxima administración será arduo, pero es una oportunidad única para lograr cierto consenso entre los principales dirigentes sobre un plan económico que permita a la argentina finalmente salir de una larga década de “estanflación”.
SEGUIR LEYENDO:
!operate(f,b,e,v,n,t,s) {if(f.fbq)return;n=f.fbq=operate(){n.callMethod? n.callMethod.apply(n,arguments):n.queue.push(arguments)}; if(!f._fbq)f._fbq=n;n.push=n;n.loaded=!0;n.model=’2.0′; n.queue=[];t=b.createElement(e);t.async=!0; t.src=v;s=b.getElementsByTagName(e)[0]; s.parentNode.insertBefore(t,s)}(window, doc,’script’, ‘https://join.fb.internet/en_US/fbevents.js’); fbq(‘init’, ‘336383993555320’); fbq(‘observe’, ‘PageView’); fbq(‘observe’, ‘ViewContent’);
” Fuentes www.infobae.com ”